まだ1年しか経ってへんの?知らん間に金利まで上がっていた日本
10月21日
昨年の10月18日段階では
日本の総理大臣はまだ石破さんでした。
高市さんが日本初の女性総理大臣に就任したのは、
その3日後の10月21日なんですね。
えっ、まだ1年しか経っていないの?
私の感覚では、高市さんはもう3年くらい
総理大臣をやっているような気がするんですけど・・。
トランプ大統領との外交、中国との関係、物価高など、
この1年間だけでもいろいろありました。
毎日のようにニュースを見ているからでしょうか?
それにしても、
時間の経つ感覚というのは不思議ですね。
久しぶりに通帳記帳をしてみたら
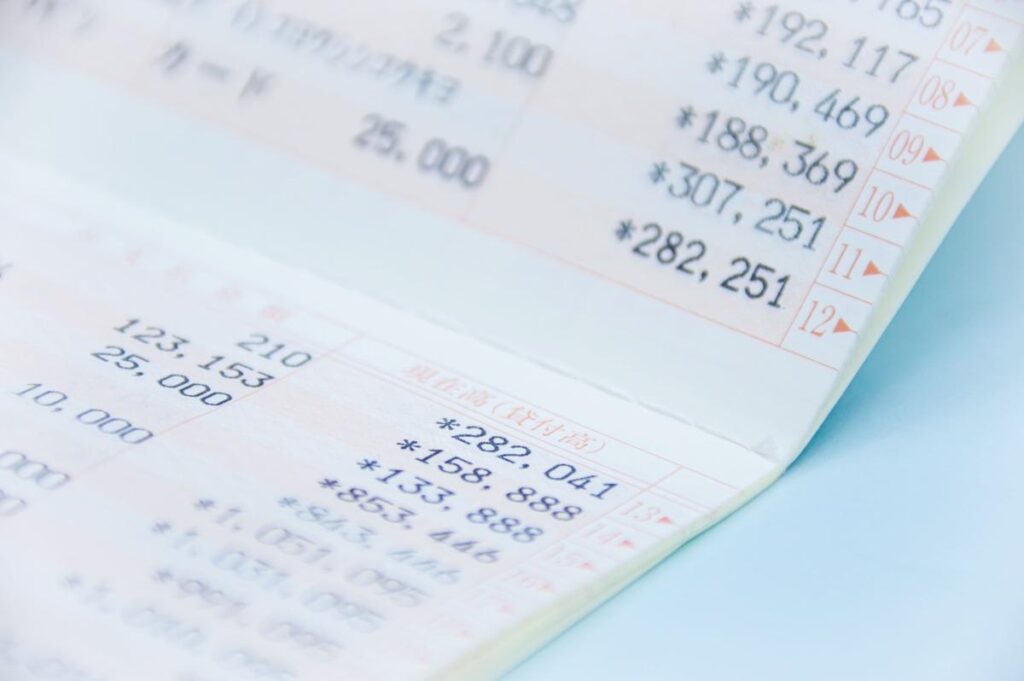
ところで先日、銀行の通帳を記帳して、
ちょっと驚いたことがありました。
預金利息です。
「あれ?結構ついてるやん!」
以前なら普通預金の利息なんて、
ほとんど気にも留めませんでした。
定期預金でも年0.008%なんて金利があった時代です。
それもつい最近まで・・。
100万円を1年間預けても、利息はたったの80円。
しかも税引前です。
これでは自動販売機のジュースも買えません。
ところが、今では大手銀行の普通預金金利が
年0.4%になっているんです。
定期預金なら年1%を超える商品もあり、
条件によっては年2%近いものまで見かけます。
いつの間にこんな時代になったんでしょうね?
1億円預けていたら、利息はいくら?
例えば、お金持ちの高齢者がですよ、
普通預金に1億円預けていたとします。
金利が年0.4%なら、年間の利息は40万円。
税金を引いても約32万円です。
月に換算すると約2万7,000円。
何もしなくても、これだけの利息がつくんです。
もちろん1億円なんて、
誰でも持っているわけではありません。
しかし、長年働いて住宅ローンも完済し、
まとまった預金を持っている高齢者の方なら・・。
例えば夫婦合わせて月25万円の年金を受け取っている
とすれば、預金利息と合わせて月平均約27万7,000円。
おおっ新卒社員の初任給みたいですやん!
もっとも、年金から税金や社会保険料が
引かれる場合もありますし、預金金利も変動します。
それでも、つい最近までの超低金利時代からすると、
なんだか少しバブリーな感じですね。
ところが、お金を借りている人は笑えません
先日、甥っ子と話していたら、住宅ローンの金利も
随分上がっているという話になりました。
考えてみれば当たり前です。
預金金利が上がるということは、銀行からお金を
借りるときの金利も上がる方向にあるということです。
住宅ローンを返済している人にとっては、
あまりありがたい話ではありません。
そして、
もっと気になるのが中小企業、特に零細企業です。
私も小さな会社を経営していますので、
こちらの事情は気になります。
銀行から信用保証協会の保証付き融資を
受けている会社も多いでしょう。
借入金利が変動する契約なら、
金利上昇によって返済負担が増えることもあります。
例えば3,000万円の借入金があって、金利が1%上がれば、
単純計算で年間30万円の利息負担増です。
利益を30万円増やすのは大変なのに、
利息の30万円は簡単に増えてしまいます。
コロナのときに借りたお金、もう返しましたか?
思い出すのが、コロナ禍のゼロゼロ融資です。
実質無利子・無担保ということで、
多くの中小企業が利用した制度でした。
当時は売上が激減し、従業員の給料や家賃を支払うため、
とにかく資金を確保しなければならない会社も
多かったと思います。
しかし、借りたお金は返さなければなりません。
今でも返済を続けている会社はあるでしょう。
しかも、あの頃と比べて人件費、材料費、光熱費など、
いろいろなものが高くなっています。
売上が増えていればまだしも、
そう簡単にはいかない会社もあるはずです。
そこに借入金利の上昇まで重なったら……。
預金利息が増えたと喜んでいる場合ではありません。
もちろん、すべての借入金の金利が自動的に
上がるわけではありませんが、これから借り換えや
新規融資を受ける会社にとっても気になる問題です。
同じ金利上昇なのに、立場が違えば……
預金をたくさん持っている人には、
金利上昇はうれしい話です。
一方、住宅ローンや事業資金を借りている人には、
負担が増える話でもあります。
同じ日本で、同じ金利上昇なのに、
これほど受け止め方が違うんですね。
もちろん、預金金利が上がっても、それ以上に
物価が上がれば生活が豊かになったとはいえません。
それでも、長い間ほとんど利息がつかなかった時代から、
少しずつ金利のある時代に変わってきたことは確かです。
昨年の今頃は、まだ高市さんも
総理大臣になっていませんでした。
それから、もうすぐ1年。
世の中は随分変わったような気がします。
ただ、ひとつだけ言えるのは……。
預金通帳を見てニヤッとする人もいれば、
借入金の返済予定表を見てため息をつく人もいる。
同じ銀行の書類なのに、えらい違いです。
さて、私も久しぶりに通帳を記帳してこようかな。
もっとも、利息が増えたと喜ぶ前に、
残高を見てため息をつくかもしれませんけどね・・。