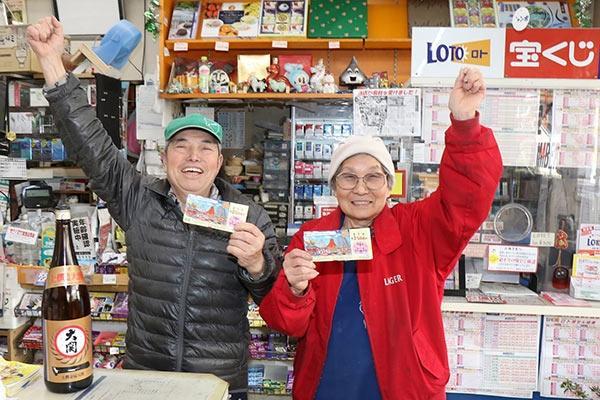
宝くじで500万円当たったで!定期預金へ入れるか、大阪のボロ長屋を買うか?いや、ええ車も欲しい!5年後に笑うのはどっちや!

もし、宝くじで500万円が当たったら――。
1億円ではありません。
会社を辞めて悠々自適に暮らせる金額でもなければ、
大阪市内の新築マンションをポンと買える金額でもありません。
けれど500万円です。
これだけあれば、できることは結構あります。
家族で豪華な海外旅行へ行く。
住宅ローンを一部返済する。
高級時計を買う。
奥さんには内緒にしておく……。
いや、最後のやつは後で大事件になりそうなので、
やめておきましょう。
今回は、この宝くじで当たった500万円を三つの方法で
使った場合、5年後にどうなっているのかを考えてみます。
一つ目は、高金利の定期預金。
二つ目は、大阪のボロ長屋。
そして三つ目は、ええ車。
資産を守るか、家賃を稼ぐか、思い切って使うか。
さて、5年後に笑っているのは誰でしょうか。
第一の選択――SBI新生銀行の5年もの定期預金

まずは、最も堅実な使い道です。
宝くじで当たった500万円を、そのまま銀行へ預けます。
2026年8月現在、SBI新生銀行のインターネット限定
「パワーダイレクト円定期預金」5年ものは、
年1.95%。1口30万円以上で利用でき、
預金保険の対象となる円定期預金です。
「定期預金なんか、ほとんど増えへんやろ」
そう思っている人も多いでしょう。
少し前までなら、確かにそうでした。
しかし日本にも、
ようやく「金利のある時代」が戻ってきました。
500万円を年1.95%で5年間預けた場合、
税引後の利息は概算で約40万円です。
つまり、5年後には約540万円。
ほとんど何もしなくても、
500万円が約40万円を連れて帰ってきます。
雨漏りはしません。
給湯器も壊れません。
入居者から、
「大家さん、トイレの水が流れません!」
と夜中に電話がかかってくることもありません。
5年間、静かに預けておくだけです。
「500万円、5年間よう頑張ったな。
40万円も稼いできたんか!」
定期預金というと地味な印象がありますが、
5年間で約40万円なら、なかなか立派です。
家族旅行にも行けるし、
少し良い家電へまとめて買い替えることもできます。
ただし、5年以内に解約すると、
当初の金利が適用されない可能性があります。
また、預けたあとにさらに金利が上がっても、
最初に約束された金利のままです。
それでも、元本を大きな危険にさらさず、
ほぼ手間なしで約40万円。
第一走者、かなり堅実なスタートを切りました。
※金利は2026年8月時点。
実際に預ける際は最新の金利と商品条件をご確認ください。SBI新生銀行
第二の選択――大阪のボロ長屋を買う

次は、不動産投資です。
大阪で安い長屋を探し、
500万円で購入して賃貸に出す。
うまくいけば、宝くじで当たった500万円が、
毎月家賃を生んでくれる資産へ変わります。
ただし、ここで絶対にやってはいけないのが、
500万円の物件を500万円全額で買うことです。
購入代金を払った瞬間、財布は空っぽ。
翌日に雨漏りが見つかったら、
宝くじの当選者が修理代を借りに走ることになります。
そこで今回は、次のような長屋を想定しましょう。
| 項目 | 金額 |
|---|---|
| 長屋の購入価格 | 200万円 |
| 仲介手数料・登記費用など | 30万円 |
| 家財撤去費 | 20万円 |
| リフォーム費 | 180万円 |
| 修繕予備費 | 70万円 |
| 合計 | 500万円 |
物件価格は200万円ですが、
賃貸できる状態にするまでの総投資額は500万円です。
ここが重要です。
「200万円で家が買える!」
と喜んではいけません。
200万円で買えるのは、雨漏り、シロアリ、家財、汲み取り、
再建築不可など、何かしら大きな事情を抱えた家かもしれません。
しかも最近は、リフォーム費用も高騰しています。
弊社が頼んでいる大工さんも、
「材料上がって、もう儲かりませんわ……」
と嘆いていました。
こちらは工事代が高くなって困っている。
大工さんは大工さんで儲からないと言う。
「ほな、この値上がりしたお金、
いったい誰のところへ行っとんねん!」
そんな話ですが、とにかく昔の感覚で
リフォーム費を計算すると危険です。
月5万円で貸せたら、5年間の家賃は300万円

この長屋をきれいに直し、
月5万円で入居者が決まったとします。
年間家賃は60万円。
5年間ずっと入居してもらえれば、
家賃収入は300万円です。
定期預金の利息約40万円に対して、
長屋の家賃は300万円。
「勝負あった!長屋の圧勝や!」
いやいや、まだ早い。
それでは完全なネタバレリーナです。
家賃300万円が、
そのまま自分の財布に残るわけではありません。
固定資産税、火災保険、入居者募集費用、
設備の修理などが必要です。
さらに5年間もあれば、いろいろなことが起こります。
2年目に給湯器が壊れる。
3年目に入居者が退去する。
退去後にクロスと畳を替える。
4年目には天井に怪しいシミが出てくる。
大工さんに見てもらうと、
「屋根だけとちゃいますね。下地も傷んでますわ。
外壁も怪しいですね」
宝くじには一回しか当たっていないのに、
給湯器、退去、雨漏りには次々と当たります。
5年間の家賃300万円から、税金、保険、空室、募集費用、
修繕費を差し引いて、150万~200万円ほど残れば、
まずまずでしょう。
しかも5年後には、長屋そのものも残っています。
その長屋が300万円、400万円で売れれば、
定期預金より大きく資産を増やせる可能性があります。
ところが、老朽化が進み、再建築不可や隣家との
問題もあって買い手が見つからなければ、
「家賃は入ったけど、この長屋、
最後は誰が買うてくれるんや?」という問題が残ります。
不動産投資では、家賃だけでなく、
最後にいくらで売れるかまで考えなければなりません。
安く買い、必要な部分だけ上手に直し、
きちんと入居者をつけられる人なら長屋が勝つ。
しかし、建物の状態を見ず、物件資料に書かれた
表面利回りだけで買えば、
定期預金に負ける可能性も十分にあります。
第三の選択――いや、やっぱりええ車も欲しい!

ここまで定期預金と長屋を比べてきました。
しかし、宝くじで500万円が当たった人が、
本当に最初に銀行金利や長屋の利回りを計算するでしょうか。
実際には、
「せっかく当たったんやから、ええ車買おう!」
という人が一番多いのではないでしょうか。
そこで登場するのが、ランドクルーザー70です。
2026年8月現在、ランドクルーザー70
・AXのメーカー希望小売価格は480万円です。トヨタ自動車
「500万円で買えるやん!」
宝くじの当選金を握りしめ、意気揚々と販売店へ向かいます。
ところが、車両本体が480万円。
残るのは20万円しかありません。
登録諸費用、税金、任意保険、オプションなどを足せば、
乗り出し価格は500万円を超える可能性が高いでしょう。
販売店で見積書を見た主人公。
「当たった500万円を全部出しても、まだ足らんがな!」
しかし、すでに運転席へ座ってしまいました。
ハンドルも握りました。
ボディカラーも決めました。
今さら定期預金へ戻れる精神状態ではありません。
「足らん分くらい、自分の貯金から出すわ。
もともと宝くじで当たった金や!」
こうして500万円の使い道を考えていたはずが、
なぜか自分の貯金まで減ってしまいました。
5年後、値上がりしているかもしれない

一般的な車は、
購入後少しずつ価値が下がっていきます。
しかしランドクルーザーのように人気が高い車は、
中古車市場でも高値がつく可能性があります。
5年後、主人公が査定を受けて、
「見てみい!5年乗ったのに、こんな高い値段ついたで!」
と笑っているかもしれません。
もしかすると、購入価格に近い金額で売れるかもしれない。
中古車相場によっては、
買ったときより高くなっている可能性すらあります。
しかし、5年後まで無傷で残っているとは限りません。
事故を起こしているかもしれない。
スーパーの駐車場で柱にこすっているかもしれない。
飛び石でフロントガラスにひびが入るかもしれない。
人気車だけに、盗難の心配もあります。
さらに5年間で、自動車税、保険、車検、ガソリン代、
駐車場代、タイヤ代などがかかります。
仮に5年後も高く売れたとしても、維持費まで含めれば、
資産運用として利益が出たとは限りません。
それでも、家族で旅行へ行った。
休日には遠くまでドライブした。
用事もないのに洗車した。
駐車場に止めた車を見て、毎日ニヤニヤした。
その満足感は、
定期預金の利息や長屋の家賃だけでは測れません。
5年後、三人を訪ねてみた

宝くじで500万円が当たった三人は、
5年後どうなっているでしょう。
定期預金を選んだ人

通帳には約540万円あります。
「大きくは増えへんかったけど、
ほとんど何もせず約40万円増えたで」
一番安心して眠れたのは、この人でしょう。
大阪のボロ長屋を選んだ人

5年間、毎月家賃を受け取りました。
途中で退去があり、給湯器も交換し、雨漏りも補修しました。
それでも手元には家賃収入の一部と、
現在も入居者が住んでいる長屋が残っています。
「いろいろあったけど、
毎月家賃が入ってくるのはうれしいわ」
良い物件を適正価格で買えていれば、
資産額ではこの人が一番になる可能性があります。
ランドクルーザーを選んだ人
5年間、たっぷり車を楽しみました。
査定額は思ったより高かった。
しかし、保険、税金、ガソリン、車検、駐車場代を
合計した瞬間、そっと電卓を閉じました。
「まあ、楽しかったからええねん!」
資産額では負けていても、
一番満足そうに笑っているのは、この人かもしれません。
結局、どれが正解なん?

お金を守り、
手間なく増やしたいなら高金利の定期預金。
手間とリスクを引き受けて、
毎月収入を生む資産へ変えたいなら不動産投資。
お金を使って、
今の生活を楽しみたいなら欲しかった車。
どれも間違いではありません。
ただし、不動産投資だけは、
「宝くじで当たったお金やから、失敗してもええわ」
と考えてはいけません。
宝くじの500万円も、汗水流して貯めた500万円も、
不動産を買うときには同じ500万円です。
特に大阪の安い長屋は、値札だけ見れば魅力的です。
しかし、物件価格より
リフォーム費のほうが高くなることもあります。
不動産を選ぶなら、
購入価格+諸費用+家財撤去費+リフォーム費+修繕予備費
この総投資額で判断してください。
よくある質問

Q.500万円全額で長屋を買っても大丈夫ですか?
おすすめしません。
購入後には登記費用、不動産取得税、改装費、火災保険、
入居者募集費用などが必要です。
突発的な修繕に備える現金も残しておきましょう。
Q.表面利回りが高ければ、定期預金より有利ですか?
必ずしも有利ではありません。
表面利回りには固定資産税、保険料、空室損、
修繕費などが含まれていません。
実際に手元へ残る金額で比較する必要があります。
Q.家賃収入だけを見ればよいですか?
5年後、10年後にいくらで売れるかも重要です。
家賃を受け取れても、
最後に売却できない物件なら資金を回収できません。
Q.ランドクルーザー70は本当に500万円で買えますか?
車両本体価格は480万円ですが、登録諸費用、税金、
保険、オプションなどを含めると、
乗り出し価格は500万円を超える可能性があります。
Q.結局、宝くじで500万円当たったら、どれを選びますか?
不動産屋としては、長屋と言いたいところです。
けれど実際に500万円が当たったら、ランドクルーザーの
カタログを見ながら、定期預金の金利を調べ、
その横に長屋の物件資料も広げるでしょう。
そして三日ほど悩んだ末に――。
たぶん車を見に行ってしまう人が、一番多いんとちゃいますか。
宝くじは人を堅実にするのか。
投資家にするのか。
それとも、欲しかった車のハンドルを握らせるのか。
それは500万円が当たってから、
ゆっくり考えましょう。
まだ当たってへんけど。
- 不動産キャリア29年
- 株式会社フォローウィンドコーポレーション代表取締役
- 宅地建物取引士
どんな物件買取もお任せ下さい!
若い時にはリフォームの仕事も経験済。
売主様には査定時に買取価格を算出します!
家の買取や売却のご依頼・ご相談は
ワンちゃんと古い家が大好きな白髪交じりの私・松本が全てご対応いたします!